

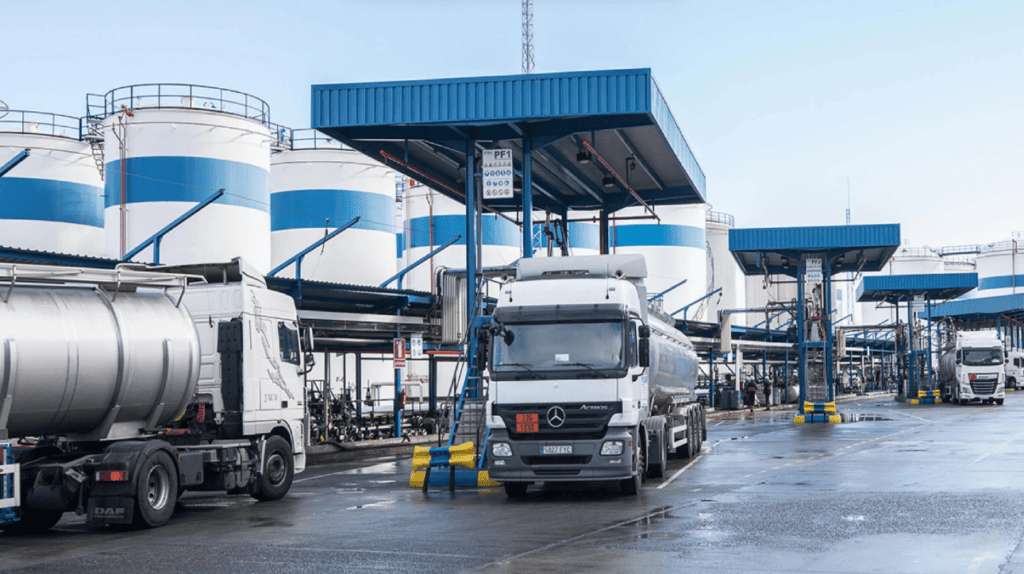
Cobrança de ICMS de distribuidoras por dívidas de fornecedores reacende debate sobre responsabilidade tributária na cadeia de combustíveis.
Em 2022, em artigo publicado no Migalhas1, denunciei o uso do arbitramento pelo Fisco paulista como ferramenta para arrecadar o que não é devido. Mudou o expediente. A lógica, não. Agora é a vez do regime especial de ofício. Concebido para assegurar o cumprimento de obrigações tributárias, ele passou a servir a outro propósito: cobrar, de quem não deve, o imposto que outro deixou de pagar.
E a coisa piora quando o Judiciário, que deveria pôr freio à sanha arrecadatória do Estado, faz o contrário e convalida a ilegalidade em nome da conveniência fiscal. É o que se vê na jurisprudência recente do TJ/SP sobre as distribuidoras de combustíveis.
Os números falam por si. Entre junho de 2025 e agosto de 2026, oito câmaras de Direito Público do TJ/SP validaram, por unanimidade, a cobrança de ICMS-combustíveis de distribuidoras que não são contribuintes do imposto no regime monofásico da LC 192/22. Em todos os casos, o imposto nasceu de operação alheia: a saída do combustível do estabelecimento do produtor, do formulador ou do importador. A distribuidora estava ali como compradora. Só isso.
O pano de fundo é o Grupo Refit, apontado como o maior devedor do Estado, com débitos inscritos acima de R$ 9,7 bilhões, que transfere suas operações para novas distribuidoras sempre que as anteriores são submetidas a regime especial. Combater essa fraude é legítimo. Ninguém discute isso. O problema é o instrumento. Em vez de provar a participação de cada empresa no ilícito, o Fisco desloca a dívida do vendedor para o comprador. E o tribunal assina embaixo.
Para chegar lá, o TJ/SP se apoia em três fundamentos: a presunção de validade do ato administrativo e o poder de fiscalização (A); a solidariedade por interesse comum do art. 124, I, do CTN (B); e o art. 6º, § 1º, II, da LC 192/22 (C), que supostamente permitiria aos convênios atribuir responsabilidade a outros agentes da cadeia. Adianto: nenhum deles se sustenta. O primeiro não enfrenta o mérito; passa ao largo dele. O segundo ignora que a dívida está no elo anterior. O terceiro enxerga na lei complementar uma autorização que ela restringe, expressamente, ao contribuinte e ao depositário.
Vejamos o primeiro (A). No agravo interno 2234313-95.2025.8.26.0000/50000 (8ª Câmara), nos agravos de instrumento 2170721-77.2025.8.26.0000 (3ª Câmara) e 2004690-33.2026.8.26.0000 (6ª Câmara) e na apelação 1070472-73.2025.8.26.0053 (4ª Câmara), o raciocínio se repete. O regime especial está previsto no art. 71 da lei 6.374/1989; o ato administrativo goza de presunção de legitimidade; o parecer fiscal descreve a atuação do Grupo. Logo, não há ilegalidade. Parece um silogismo perfeito. Não é. Há nele uma confusão entre duas coisas que não se confundem: a validade do regime especial como instrumento de fiscalização e a validade daquilo que, por meio dele, se quer impor à distribuidora.
A primeira não está em jogo. O art. 71 permite ao Fisco submeter o contribuinte contumaz ou inadimplente a controles mais rígidos, como o recolhimento antecipado ou simultâneo do imposto. É expressão legítima do poder de fiscalizar, e aí a presunção de legitimidade cumpre seu papel.
A segunda é o que realmente está em disputa. O regime imposto às distribuidoras não se limita a controlar o cumprimento das obrigações delas. Seu efeito concreto é obrigá-las a pagar o ICMS-combustíveis devido pelo produtor, formulador ou importador que lhes vendeu o produto, com base nas cláusulas 26ª, 27ª e 29ª dos Convênios ICMS 199/22 e 15/23. O ato administrativo, portanto, não fiscaliza o sujeito passivo. Troca-o. Sob o rótulo de regime especial, a dívida sai de quem a lei elegeu como contribuinte e vai parar em quem a lei deixou de fora.
E é exatamente isso que os acórdãos não examinam. Ao afirmar a validade do instrumento, o TJ/SP dá por resolvida a validade do resultado, como se o poder de fiscalizar trouxesse de brinde o poder de escolher o devedor. Não traz. A sujeição passiva é matéria reservada à lei pelo art. 97, III, do CTN, e os arts. 121 e 128 a condicionam a previsão expressa e a vínculo com o fato gerador. Um regime especial válido para fiscalizar a distribuidora não se transforma, num passe de mágica, em título válido para cobrar dela o imposto do fornecedor.
Afinal, qual é o fundamento normativo da cobrança? Cláusulas de convênio que, como se verá adiante, extrapolam a delegação da LC 192/22 ao alcançar quem não é contribuinte nem depositário. Convênio não é lei. E o ato que o executa não herda dele uma legitimidade que ele próprio não tem. Ao invocar a presunção de validade para afastar a impugnação, o tribunal convalida a ilegalidade sem enfrentá-la. Ora, o controle judicial dos atos administrativos existe justamente para verificar se o ato tem amparo legal. Presumir esse amparo é abdicar do controle. É o juiz dizendo: confio, logo não examino.
O próprio art. 71 mostra onde está o limite. Seu § 1º autoriza o regime de ofício “em hipótese de infração contumaz à legislação ou de habitual inadimplência do contribuinte” e permite exigir o recolhimento antecipado ou simultâneo do imposto devido “em decorrência de cada operação ou prestação realizada”. Leia-se com atenção: o dispositivo regula o modo e o tempo de pagamento do imposto que o próprio regimentado deve. Não é norma de sujeição passiva. Não autoriza o Fisco a eleger outro devedor.
A apelação 1070472-73.2025.8.26.0053 é o retrato do desvio. A distribuidora negou integrar o Grupo, e o acórdão simplesmente não resolveu a controvérsia. Bastaram duas constatações: ela comprou combustível de empresa ligada ao grupo, e não havia “qualquer comprovação de que este fornecedor (…) tenha recolhido o ICMS”. A inadimplência que justificou o regime não era da apelante, e o ônus de provar o pagamento alheio foi transferido a ela. O art. 71 fala em inadimplência do contribuinte; o acórdão o aplicou à inadimplência do fornecedor. A validade do regime foi tratada como se resolvesse, por si só, a validade da cobrança.
Usado para cobrar de um a dívida de outro, o regime especial deixa de ser instrumento de fiscalização e passa a flertar com a sanção política repelida pelas súmulas 70, 323 e 547 do STF. Vários acórdãos afirmam, em tese, que o regime “não constitui meio coercitivo de cobrança”. Pergunto: e no caso concreto? Nenhum explica por que não o é. E afirmar não é fundamentar.
Passo ao segundo fundamento (B), a solidariedade por interesse comum. Também não resiste ao exame. A fórmula nasce na apelação 1081161-16.2024.8.26.0053 (9ª Câmara) e se reproduz, quase palavra por palavra, nas Apelações 1001473-59.2023.8.26.0014 (11ª Câmara), 1081691-20.2024.8.26.0053 (5ª Câmara) e 1151015-63.2025.8.26.0053 (1ª Câmara). Segundo esses julgados, a distribuidora “possui inegável interesse comum na cadeia de circulação da mercadoria, sendo parte integrante e essencial para a concretização do fato gerador”. O acórdão da apelação 1151015 vai além: produtores e distribuidores “integram uma mesma posição jurídica”, e o polo antagônico seria apenas o consumidor final.
Comecemos pelo básico, que é o fato gerador. Pelo art. 5º da LC 192/22, o ICMS monofásico nasce na saída do combustível do estabelecimento do contribuinte do art. 4º (produtor, equiparado ou importador) ou no desembaraço aduaneiro. A revenda pela distribuidora não é fato gerador, porque o imposto incide uma única vez. É isso que “monofásico” quer dizer. A dívida está no elo anterior, e nele a distribuidora é adquirente.
Compra e venda é negócio bilateral, de polos contrapostos. Quem vende quer receber mais; quem compra quer pagar menos. No REsp 884.845/SC, o ministro Luiz Fux registrou que o interesse comum exige que os obrigados sejam sujeitos da relação que deu origem ao fato gerador, e que o interesse relevante é o jurídico, ligado à realização conjunta do fato, e não o econômico no resultado. O acórdão incorpora a lição de Paulo de Barros Carvalho: havendo partes em posições contrapostas, a solidariedade só se instala entre quem ocupa o mesmo polo, o que no ICMS significa entre comerciantes vendedores. Vendedor e comprador não têm interesse comum. Têm interesses opostos.
A tal “mesma posição jurídica” não sobrevive ao texto da LC 192. A lei escolheu produtor e importador como contribuintes e deixou a distribuidora fora do art. 4º. Situar o antagonismo apenas no consumidor final é tratar a cadeia inteira como um único fato gerador, ou seja, o oposto da incidência monofásica. E ser “parte integrante” da cadeia é interesse econômico, exatamente o que o STJ rejeitou no REsp 834.044/RS: participar do resultado não é praticar o fato. Se bastasse, todo comprador seria solidário pelo ICMS do vendedor, e o art. 128 viraria letra morta.
Resta o terceiro fundamento (C). Segundo os acórdãos, o art. 6º, § 1º, II, da LC 192/22 teria autorizado os convênios a responsabilizar “terceiros”, e as cláusulas 26ª, 27ª e 29ª dos Convênios ICMS 199/22 e 15/23 apenas exerceram essa autorização. Para o acórdão da apelação 1001473, a LC 192 teria reafirmado a responsabilidade de “terceiros como as distribuidoras”.
Acontece que o dispositivo não fala em terceiros. Basta lê-lo. Ele admite a “atribuição, a contribuinte do imposto ou a depositário a qualquer título, da responsabilidade pela retenção e pelo recolhimento do ICMS incidente nos termos desta Lei Complementar”. São dois destinatários. Só dois. E a distribuidora não é nenhum deles.
Não é contribuinte do imposto. A expressão remete ao ICMS “incidente nos termos desta lei complementar”, cujos contribuintes estão no art. 4º. O Convênio 199/22 confirma: sua cláusula terceira repete o rol e só inclui o distribuidor “em suas operações como importador”. E aqui está o curioso. Os acórdãos transcrevem o art. 4º, reconhecem que a distribuidora está fora dele e, na sequência, a responsabilizam com base num dispositivo que exige justamente essa qualidade. O texto diz uma coisa; a decisão faz outra.
Tampouco é depositário. Depositário guarda bem alheio. A distribuidora compra, torna-se proprietária e revende em nome próprio. A fórmula repete o art. 6º da LC 87/1996 e sempre funcionou como filtro que restringe, e não amplia, o rol de responsáveis.
A sentença confirmada na apelação 1.151.015 respondeu que limitar a responsabilidade aos contribuintes do art. 4º “vai de encontro com a lógica” de responsabilizar terceiros. A resposta põe o problema de cabeça para baixo. A lógica do sistema não é responsabilizar qualquer terceiro, mas apenas aqueles que a lei complementar escolheu, nos limites do art. 146, III, da Constituição e do art. 128 do CTN. Nas ADIn 4.845 e 6.284, o STF declarou inconstitucionais leis estaduais que ampliavam o rol de responsáveis para além das normas gerais. Se a lei estadual não pode, o convênio menos ainda.
O mesmo vício contamina a cláusula 29ª, § 2º, invocada nos agravos 2.234.313 e 2.004.690, que torna o destinatário responsável quando, notificado, não apresenta a GNRE do remetente. A cláusula pode exigir documentos. O que não pode é converter o adquirente em devedor do imposto do fornecedor sem lei complementar que o alcance. Convênio não supre o que a LC 192 não autorizou.
Há, por fim, um último elo, que revela a fragilidade do conjunto. Diante da objeção de que convênio não é lei, os acórdãos das Apelações 1.151.015 e 1.001.473 indicam como lastro estadual o art. 9º, XI, da lei 6.374/1989, que nada mais faz do que repetir o art. 124, I, do CTN. Ou seja: o argumento da delegação precisa do interesse comum para obter a lei em sentido estrito que lhe falta. Afastado o interesse comum, o que sobra? Cláusulas de convênio, sem lei complementar que alcance a distribuidora e sem lei estadual que a eleja responsável.
Eis o ponto. Os três fundamentos se escoram uns nos outros, como bêbados na saída do bar. Juntos, parecem de pé. Separados, caem. A presunção de legitimidade atesta a higidez do regime especial, mas nada diz sobre a pergunta que importa: por que o comprador deve o imposto do vendedor? O interesse comum vai buscar na economia uma identidade de posições que o direito não reconhece. E a delegação da LC 192/22, que tem destinatários certos, o contribuinte e o depositário, só se sustenta voltando a se apoiar no interesse comum. O círculo se fecha, e não é o círculo hermenêutico.
O resultado é uma responsabilidade que nem a lei complementar nem a lei estadual instituíram. Foi criada pela Fazenda e chancelada pelo Judiciário. O comprador responde pelo imposto do fornecedor sem que ninguém prove sua participação em ilícito algum. E o mercado, que não praticou o fato gerador, passa a fiscalizar e a arrecadar em nome do Estado. Ou seja, a tributação por proximidade.
Que fique claro: não se está defendendo fraudador. O Fisco não está desarmado. Pode provar a atuação conjunta no fato gerador, responsabilizar os administradores pelo art. 135 do CTN, pedir a desconsideração da personalidade jurídica, acionar a esfera penal. Tem tudo isso à mão. O que não pode é pular etapas. Se a distribuidora deve garantir o imposto do elo anterior, que o legislador complementar o diga. Não cabe ao intérprete dizê-lo em seu lugar, seja por presunção, seja por analogia econômica, seja esticando um dispositivo cujos destinatários a lei já escolheu. Texto não é qualquer coisa. Quando o texto diz “contribuinte ou depositário”, não se lê “qualquer um que esteja por perto”.
E aqui vem o paradoxo. A unanimidade de oito câmaras não prova que a tese está correta. Prova apenas que ela se repete. Ocorre que a repetição tem uma força perigosa: o que era atalho vira caminho, e o caminho vira precedente. Há descompasso com a jurisprudência do STJ, que separa o interesse jurídico do meramente econômico para fins do art. 124, I. Há ainda uma questão federativa sobre o quanto se pode delegar a convênios. Por tudo isso, o tema precisa chegar a Brasília antes que se naturalize. Porque, no direito tributário, a conveniência arrecadatória não é critério de interpretação. Ou não deveria ser.
[1] Disponível em: https://www.migalhas.com.br/depeso/408990/a-ilegalidade-das-notificacoes-de-arbitramento-do-itcmd-em-sao-paulo
Por: Guilherme Caique Bueno Liberado
Advogado da área Tributária na Oliveira e Olivi Advogados.